Сделки с заинтересованностью: правила одобрения и риски
 авг, 23 2026
Представьте ситуацию: вы управляющий директор компании. Ваш личный бизнес-партнер хочет купить у вашей фирмы офисное помещение за сумму ниже рыночной. На первый взгляд, это просто сделка. Но для юристов и регуляторов это классический пример сделки с заинтересованным лицом, которая требует особого подхода. Если проигнорировать процедуру одобрения, сделку могут признать недействительной, а вас - обязать возместить убытки.
В России такие операции регулируются Гражданским кодексом РФ (ГК РФ) и Федеральным законом «Об акционерных обществах» (ФЗ «Об АО»). Цель закона проста: защитить интересы компании и миноритарных акционеров от решений, принятых в пользу мажоритария или топ-менеджмента. Разберемся, как правильно провести такую сделку, чтобы избежать судов и штрафов.
Кто считается заинтересованным лицом?
Не все, кто связан с компанией, автоматически попадают под эту категорию. Закон четко определяет круг лиц. Заинтересованным лицом признается:
- Акционер, владеющий более чем 5% акций (в открытых компаниях).
- Директор, член правления или ревизионная комиссия.
- Лицо, имеющее право распоряжаться имуществом компании (например, по доверенности).
- Близкие родственники вышеперечисленных лиц (супруги, дети, родители, братья, сестры).
- Юридические лица, которые контролируются любым из этих людей.
Важно понимать разницу между «заинтересованным лицом» и «контролирующим лицом». В контексте крупных сделок (ст. 78 ФЗ «Об АО») речь идет о сделках, стоимость которых превышает 25% балансовой стоимости активов. А вот сделки с заинтересованными лицами (ст. 81 ФЗ «Об АО») регулируются отдельно. Они могут быть любыми по размеру, если есть конфликт интересов.
Когда требуется одобрение?
Одобрение обязательно, если сделка заключена на условиях, менее выгодных для компании, чем стандартные рыночные условия. Или если сама по себе сделка создает риск для бизнеса.
Процедура зависит от типа общества:
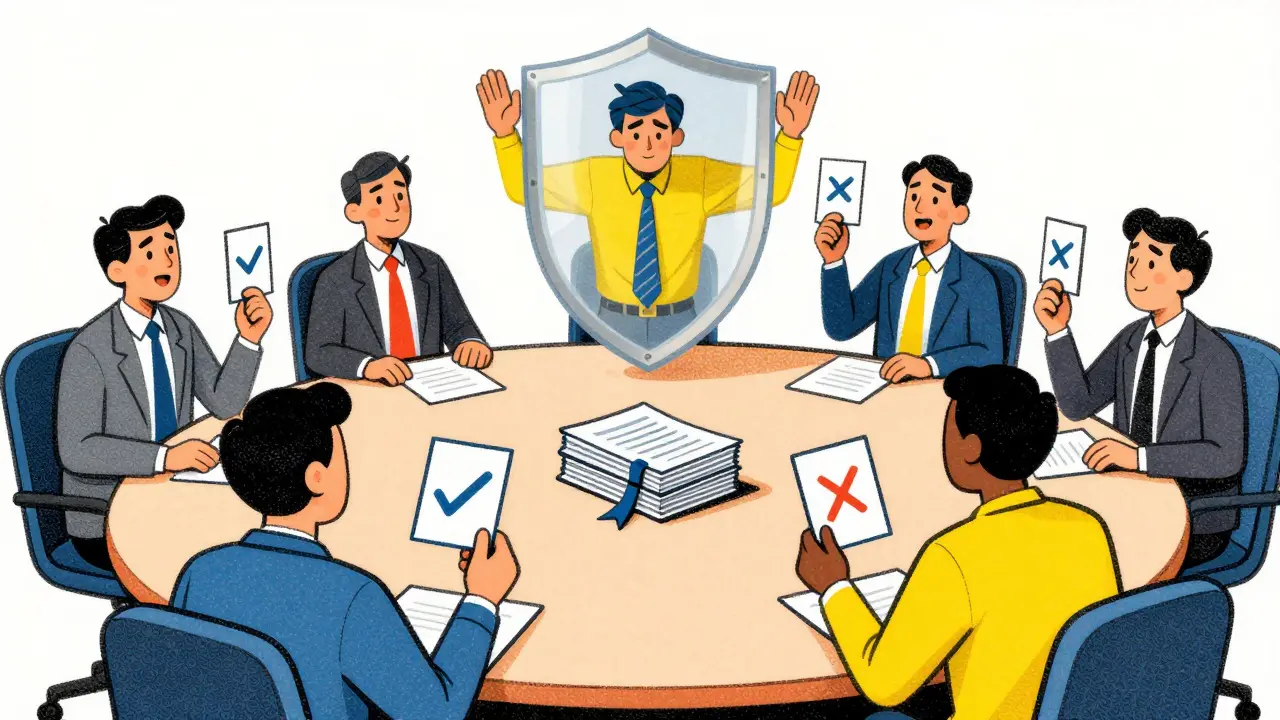
- Открытое акционерное общество (ПАО): Сделку должен одобрить совет директоров (наблюдательный совет). Акционеры-заинтересованные лица не голосуют по этому вопросу.
- Закрытое акционерное общество (ЗАО) / ООО: Обычно решение принимает общее собрание акционеров или участников. Лица, имеющие интерес, исключаются из голосования.
Если сделка является крупной (более 25% активов), она также требует одобрения, даже если нет конфликта интересов. Но если есть конфликт, процедура усложняется.
Пошаговый алгоритм одобрения
Чтобы сделка была юридически чистой, следуйте этому плану:
Шаг 1: Идентификация конфликта. Проверьте, попадает ли контрагент или ваша сторона под определение заинтересованного лица. Составьте карту связей: кто владеет акциями, кто состоит в родстве с директором.
Шаг 2: Оценка рыночных условий. Получите независимую оценку цены или условий сделки. Если вы продаете актив дешевле рынка, нужно обосновать почему. Без этого доказательства суд легко признает сделку кабальной.
Шаг 3: Подготовка документов. Соберите пакет: проект договора, оценка, объяснительная записка о целях сделки, список заинтересованных лиц.
Шаг 4: Голосование. Проведите заседание совета директоров или собрания. Ключевой момент: заинтересованные лица не участвуют в голосовании. Их голоса не учитываются. Решение принимается большинством оставшихся голосов.
Шаг 5: Фиксация решения. Оформите протокол. В нем должно быть четко указано, что сделка одобрена, и перечислены лица, которые не голосовали.
Типичные ошибки и их последствия
Даже опытные юристы иногда ошибаются. Вот самые частые ловушки:
| Ошибка | Последствие | Как избежать |
|---|---|---|
| Участие заинтересованного лица в голосовании | Решение ничтожно, сделка может быть оспорена | Строго исключить голоса, зафиксировать в протоколе |
| Отсутствие оценки рыночной цены | Признание сделки несправедливой, взыскание убытков | Заказать независимую экспертизу до подписания |
| Неполное раскрытие информации | Акт недобросовестности, штраф для директора | Предоставить всем участникам полную информацию о сделке |
Если сделку оспорят, компания рискует потерять активы, а директор - свою должность и репутацию. Суды часто встают на сторону миноритариев, если видят, что процедура была нарушена формально.
Практические советы для директоров
Как снизить риски на практике? Во-первых, не экономьте на юристах. Специализированный корпоративный юрист поможет составить правильный протокол. Во-вторых, сохраняйте прозрачность. Даже если у вас всего два акционера, проводите собрания официально. Устные договоренности - худший друг в спорах.
Также помните: закон защищает не только компанию, но и самого директора. Если вы прошли процедуру одобрения корректно, вам сложнее будет предъявить претензии лично. Это ваш главный щит.
Частые вопросы
Нужно ли одобрять сделку, если я единственный акционер?
Формально, если вы единственный участник ООО или акционер АО, вам не нужно собирать собрание. Однако эксперты рекомендуют фиксировать решение письменно (распоряжением или решением единственного участника), чтобы доказать добросовестность в случае будущих проверок или споров с кредиторами.
Что делать, если контрагент скрыл свой статус заинтересованного лица?
Если вы действовали добросовестно и не знали о связи контрагента с вашим директором, сделка, скорее всего, останется в силе. Но если станет известно, что директор знал и молчал, его могут привлечь к ответственности. Всегда требуйте раскрытия бенефициарных владельцев перед подписанием крупных контрактов.
Какой срок давности для оспаривания такой сделки?
Общий срок исковой давности составляет 3 года с момента, когда лицо узнало или должно было узнать о нарушении своих прав. Для ничтожных сделок (например, грубое нарушение порядка голосования) срок может не применяться, но на практике суды ориентируются на разумный период.
Можно ли одобрить сделку задним числом?
Да, можно. Закон допускает ратификацию сделки. Если вы забыли провести одобрение до подписания договора, соберите совет директоров или собрание и утвердите уже совершенную сделку. Это снимает угрозу недействительности, но не защищает от претензий по существу (например, по цене).
Есть ли отличия в правилах для ПАО и ЗАО?
Основные различия касаются порога владения акциями. Для ПАО порог заинтересованности начинается с 5% акций. Для ЗАО таких жестких цифровых порогов в законе меньше, поэтому чаще опираются на фактическое влияние. Также в ПАО обязательна публичная отчетность, что повышает требования к раскрытию информации о таких сделках.
Nikolai Y.
августа 24, 2026 AT 16:38Здесь видна явная подмена понятий. Рынок не нуждается в защите от своих участников, он сам себя регулирует через цену.
Законодатель пытается искусственно ограничить свободу договора, что противоречит базовым принципам гражданского оборота.
Так называемая «заинтересованность» - это просто инструмент для давления на мажоритариев миноритариями.
Настоящая проблема не в процедуре одобрения, а в отсутствии реальной конкуренции за контроль над компанией.
Пока суды будут ориентироваться на формальные нарушения протоколов, бизнес будет избегать сложных структурных сделок.
Это ведет к стагнации корпоративного управления и снижению инвестиционной привлекательности юрисдикции.
Необходимо вернуться к принципу презумпции добросовестности сторон, а не к презумпции конфликта интересов.
Иначе мы получим систему, где любой директор боится подписать хоть что-то без согласования с каждым акционером.
spartak paja
августа 25, 2026 AT 14:29хорошая статья но немного сухо
я бы добавил про практику судов именно по ст 81 фз об АО
там много нюансов которые не отражены в учебниках
Руслан Кокіс
августа 27, 2026 AT 06:57Очень интересная тема, особенно для тех кто работает в международных компаниях с российским присутствием, ведь там требования к раскрытию информации часто строже чем у нас в законе, и приходится соблюдать двойные стандарты одновременно что очень усложняет жизнь юристам и менеджменту.
Но главное здесь не то как провести голосование а то как выстроить доверие между акционерами потому что если нет доверия то любая процедура станет лишь поводом для скандала и судебных разбирательств которые могут длиться годами.
Я лично сталкивался с ситуацией когда сделка была абсолютно рыночной по цене но один из миноритариев все равно оспорил её только ради того чтобы получить дивиденды или выйти из компании на лучших условиях и это показывает насколько хрупким может быть корпоративный мир даже при идеальном соблюдении буквы закона.
Поэтому мой совет простой всегда документируйте не только факт одобрения но и мотивы принятия решения фиксируйте независимые оценки и проводите консультации с внешними экспертами заранее чтобы иметь запас прочности на случай любых проверок или претензий со стороны конкурентов или бывших партнеров.
Boris Schlosberg
августа 27, 2026 AT 08:48Согласен с тем что прозрачность ключевая
но часто забывают про человеческий фактор
директор который чувствует себя загнанным в угол процедурами начинает искать лазейки
и это уже риск репутационный
Dima Bouhadir
августа 29, 2026 AT 04:06Ага конечно прозрачность это святое :)
А на самом деле всё сводится к тому что государство хочет контролировать каждый шаг бизнеса чтобы потом можно было прийти и сказать что ты нарушил процедуру
Посмотрите сколько дел сейчас по оспариванию сделок после смены власти в компаниях
Это же чистый инструмент политического влияния замаскированный под защиту миноритариев
Без настоящей судебной защиты прав собственности любые правила одобрения будут работать только против сильных игроков
А мелкие предприниматели и так живут в страхе перед любым инспектором
Так что тут не о юридических тонкостях речь а о системном недоверии государства к частному сектору
И пока эта система не изменится любые советы по «правильному» оформлению протоколов будут лишь костылями
Лучше сразу думать о выходе активов за рубеж или хотя бы в офшорную структуру где законы более предсказуемы
Ведь зачем рисковать всем своим имуществом ради иллюзии безопасности внутри страны?
Суды у нас работают не на закон а на волю тех кто сидит выше
И это главная правда которую никто не хочет озвучить вслух
Так что спасибо за статью но она написана для тех кто верит в миф о правовом государстве
Для остальных реальность куда жестче и беспощаднее
Удачи вам в этом хаосе :)