Дивиденды в ООО и АО: как правильно распределить прибыль и выплатить
 окт, 9 2026
Многие собственники бизнеса ошибочно полагают, что если компания заработала прибыль, то деньги автоматически становятся их доходом. Это не так. Наличие положительного финансового результата - лишь первый шаг. Чтобы вывести средства из оборота, нужно пройти через строгую корпоративную процедуру. И здесь возникает главный вопрос: чем отличается «распределение прибыли» в обществе с ограниченной ответственностью (ООО) от выплаты «дивидендов» в акционерном обществе (АО)?
На первый взгляд, результат один - деньги уходят участникам или акционерам. Но механизмы, сроки, ограничения и налоговые последствия сильно различаются. Ошибка в процедуре может привести к тому, что ФНС доначислит налог, а суд признает выплату незаконной. Разберем, как действовать в каждом случае, чтобы не попасть под санкции и сохранить нервы.
Ключевые отличия: терминология и правовая база
Начнем с основ. В российском законодательстве для разных организационно-правовых форм используются разные термины, хотя экономическая суть схожа.
Распределение прибыли - это термин, используемый исключительно для обществ с ограниченной ответственностью (ООО). Согласно Федеральному закону № 14-ФЗ, участники ООО имеют право на часть чистой прибыли пропорционально своим долям в уставном капитале, если иное не предусмотрено уставом. Важно понимать: само по себе наличие прибыли в балансе не создает обязанности общества платить. Обязанность возникает только после принятия соответствующего решения общим собранием участников.
В акционерных обществах (АО), регулируемых законом № 208-ФЗ, используется термин дивиденды. Это часть чистой прибыли, распределяемая между акционерами пропорционально количеству и типу принадлежащих им акций. Здесь процедура более формализована: требуется рекомендация совета директоров (если он есть) и решение общего собрания акционеров. Кроме того, в АО жестко фиксируется дата, на которую определяются лица, имеющие право на получение дивидендов (дата фиксации реестра).
Если вы управляете малым бизнесом в форме ООО, вам проще: меньше бюрократии, нет необходимости вести сложный реестр акционеров. Но если речь идет о публичном АО или компании с множеством миноритариев, игнорирование процедурных норм чревато судебными спорами.
Порядок распределения прибыли в ООО
Процесс в ООО начинается с подготовки бухгалтерской отчетности. Выплата возможна только за счет чистой прибыли, оставшейся после налогообложения. Прежде чем собирать собрание, убедитесь, что выполнены три критических условия:
- Уставный капитал полностью оплачен участниками.
- Отсутствуют признаки банкротства (или они не возникнут после выплаты).
- Стоимость чистых активов превышает сумму уставного капитала и резервного фонда (как на дату решения, так и на дату выплаты).
Если хоть одно условие нарушено, решение о распределении будет незаконным, а выплата - неправомерной. Даже если деньги уже ушли на счета участников, при проверке инспекция может потребовать вернуть их обратно в компанию, плюс начислить пени.
Периодичность выплат в ООО гибкая. Закон разрешает принимать решения ежеквартально, раз в полгода или раз в год. Конкретные сроки прописываются в уставе. Если в уставе ничего не сказано, действует правило: решение принимается ежегодно по итогам отчетного года.
Как рассчитывается сумма? По общему правилу, прибыль делится пропорционально размерам долей. Например, если у вас два участника с долями 60% и 40%, и решено распределить 1 млн рублей, то первый получит 600 тысяч, второй - 400 тысяч. Однако устав ООО может предусматривать иной порядок распределения (например, равными долями независимо от размера доли). Но такое изменение должно быть принято единогласно всеми участниками.
Срок выплаты части прибыли устанавливается уставом или решением собрания, но не может превышать 60 дней со дня принятия решения. Если срок не указан, закон дает ровно 60 дней. Пропуск этого срока дает участнику право требовать выплату в течение трех лет. Если за три года деньги не востребованы, они восстанавливаются в составе нераспределенной прибыли компании.
Выплата дивидендов в АО: сложности процедуры
В акционерном обществе все сложнее. Во-первых, дивиденды могут выплачиваться только по итогам отчетного периода: первого квартала, полугодия, девяти месяцев или года. Нельзя объявить дивиденды «на глазок» в середине месяца без закрытия периода.
Во-вторых, ключевую роль играет совет директоров (наблюдательный совет). Именно он рекомендует размеру дивидендов по каждой категории акций и предлагает дату, на которую определяются получатели. Общее собрание акционеров утверждает эту рекомендацию. Для обыкновенных акций дивиденды не могут быть меньше рекомендованных советом директоров.
Дата определения лиц, имеющих право на получение дивидендов, должна быть установлена не ранее даты принятия решения и не позднее 20 дней после него. Для компаний, чьи акции торгуются на бирже, есть дополнительные нюансы: дата фиксации не может наступить ранее чем через 10 дней после решения.
Сроки выплаты в АО измеряются в рабочих днях и зависят от статуса получателя:
| Категория получателей | Срок выплаты | Основание |
|---|---|---|
| Номинальные держатели, депозитарии, проф. управляющие | Не более 10 рабочих дней с даты списка | Закон об АО |
| Иные зарегистрированные акционеры | Не более 25 рабочих дней с даты списка | Закон об АО |
Обратите внимание: в отличие от ООО, где срок привязан к дате решения, в АО он привязан к дате фиксации реестра. Это требует точного взаимодействия с регистратором.
Ограничения и запреты: когда нельзя платить
Главная ловушка для финансистов и юристов - проверка платежеспособности. Запрет на выплату действует в двух случаях, которые часто путают:
- Запрет на принятие решения. Нельзя принимать решение о выплате, если на этот момент общество отвечает признакам банкротства или такие признаки возникнут вследствие выплаты.
- Запрет на фактическую выплату. Даже если решение было принято законно, нельзя переводить деньги, если на дату платежа финансовое состояние ухудшилось. Нужно повторно проверить чистые активы и признаки несостоятельности.
Что считается признаками банкротства? Грубо говоря, если компания не может исполнить денежные обязательства перед кредиторами в установленный срок. Также важно следить за показателем чистых активов. Если стоимость чистых активов меньше суммы уставного капитала и резервного фонда, выплата запрещена. После прекращения этих обстоятельств (например, улучшения показателей) ранее принятое решение подлежит исполнению.
Для ООО есть еще одно специфическое ограничение: нельзя распределять прибыль, пока не выплачена действительная стоимость доли выбывшему участнику. В АО аналогичные правила касаются выкупа акций у несогласных акционеров.
Налоги: сколько заплатит собственник
Деньги дойдут до кармана собственника не в полном объеме. Компания выступает налоговым агентом и обязана удержать НДФЛ или налог на прибыль непосредственно при выплате.
Если получателем является физическое лицо - налоговый резидент РФ, применяется прогрессивная шкала, введенная недавно:
- 13% - с суммы дивидендов до 2,4 млн рублей за налоговый период (календарный год).
- 15% - с суммы превышения над лимитом в 2,4 млн рублей.
Важный нюанс: эти ставки применяются именно к дивидендам. Зарплата облагается по другой шкале. Не смешивайте базы, если хотите избежать ошибок в расчете.
Для нерезидентов ставка составляет 15% (если международное соглашение не предусматривает меньшую ставку, например, 5% или 10% для граждан некоторых стран СНГ и дальнего зарубежья).
Если дивиденды получает другая организация (юрлицо), ситуация зависит от ее статуса:
- Российская организация, владеющая акциями/долями не менее 365 дней непрерывно: ставка 0%.
- Российская организация, не выполняющая условий для нулевой ставки: 13%.
- Иностранная организация: 15% (или ставка по соглашению об избежании двойного налогообложения).
Налог перечисляется в бюджет не позднее следующего рабочего дня после фактической выплаты денег. Удержанный налог с начисленных, но не выплаченных дивидендов в бюджет не платится до момента выдачи средств.
Частые ошибки собственников
Практика показывает, что большинство проблем возникает из-за халатности при документальном оформлении. Вот топ-5 ошибок, которые приводят к штрафам и спорам с налоговой:
- Автоматизм. Считать, что прибыль в балансе = долг компании перед участником. Нет, долг появляется только после протокола собрания.
- Игнорирование повторной проверки. Принять решение в марте, а платить в мае, не перепроверив чистые активы на май. Если показатели упали, выплата незаконна.
- Ошибка в сроках АО. Применять к акционерам срок 60 дней, как в ООО. В АО сроки считаются в рабочих днях от даты фиксации реестра.
- Неверный расчет налога. Применять ставку 13% ко всей сумме годового дохода, игнорируя порог в 2,4 млн рублей для резидентов.
- Противоречие уставу. Распределять прибыль непропорционально долям, если устав этого не позволяет или изменение порядка не оформлено единогласно.
Чтобы обезопасить себя, создайте внутренний регламент. В нем пропишите ответственных за подготовку справок о чистых активах, за ведение реестра (для АО) и за своевременное перечисление налогов. Документооборот должен быть прозрачным: каждый этап подтверждается бумагой или электронным следом в системе.
Пошаговый алгоритм действий
Подготовьте чек-лист для вашей бухгалтерии и юристов. Он поможет не упустить детали.
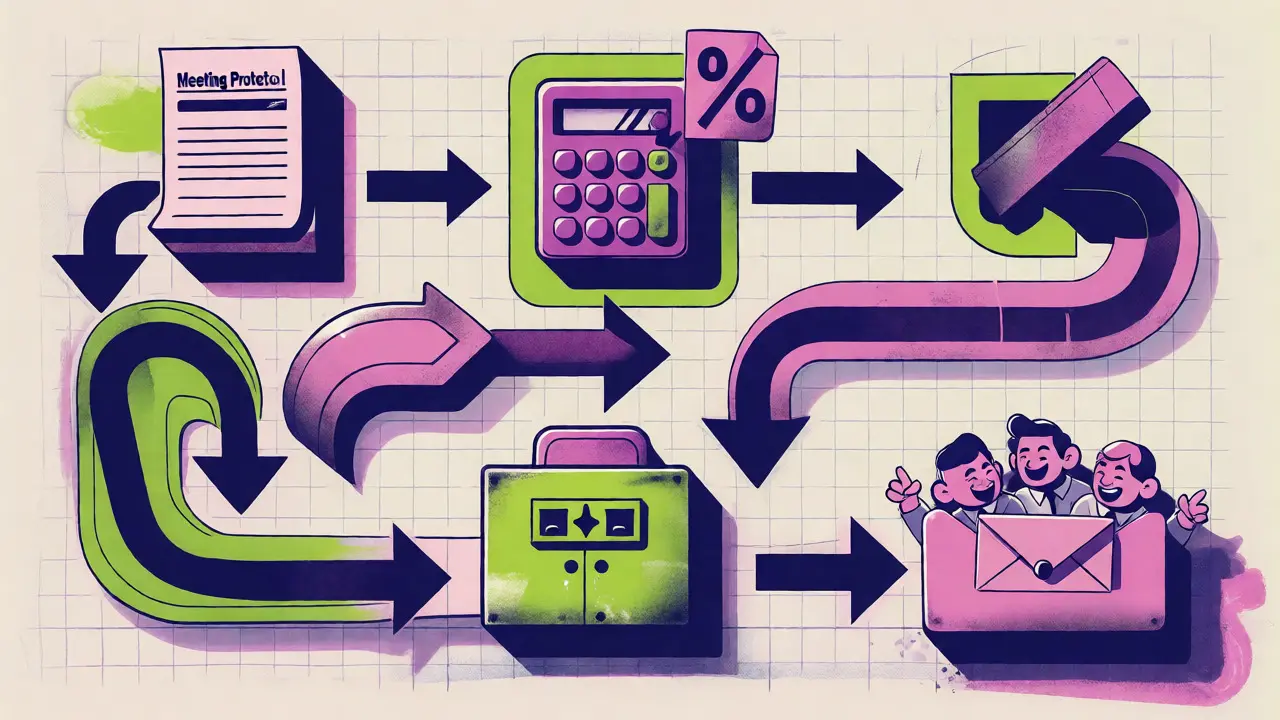
Алгоритм выплаты дивидендов/прибыли
- Подготовка данных: закрыть отчетный период, рассчитать чистую прибыль, определить размер чистых активов.
- Проверка ограничений: убедиться в отсутствии признаков банкротства и достаточности активов. Для ООО - полная оплата УК.
- Принятие решения: провести собрание участников ООО или акционеров АО. Оформить протокол (или решение единственного участника).
- Фиксация лиц (для АО): утвердить дату определения получателей дивидендов.
- Начисление: рассчитать суммы каждому участнику/акционеру с учетом долей/акций и применимых налогов.
- Выплата: перевести деньги на счета получателей в установленные сроки.
- Уплата налога: перечислить НДФЛ или налог на прибыль в бюджет не позднее следующего рабочего дня после выплаты.
Соблюдение этого алгоритма гарантирует, что вывод прибыли будет легальным, а отношения с государством останутся прозрачными.
Можно ли выплатить дивиденды, если прибыль была получена в прошлые годы?
Да, можно. Дивиденды выплачиваются из чистой прибыли текущего отчетного периода и нераспределенной прибыли прошлых лет. Главное, чтобы эта прибыль числилась в учете как нераспределенная и не была ранее использована на другие цели (например, увеличение уставного капитала).
Какой срок исковой давности по невыплаченным дивидендам в ООО?
Участник ООО имеет право потребовать невыплаченную часть прибыли в течение трех лет с истечения срока выплаты. Если за три года участник не обратился за деньгами, сумма восстанавливается в составе нераспределенной прибыли общества.
Облагаются ли дивиденды страховыми взносами?
Нет, дивиденды (распределение прибыли) не облагаются страховыми взносами на пенсионное, медицинское и социальное страхование. Они облагаются только налогом на доходы физических лиц (НДФЛ) или налогом на прибыль организаций.
Можно ли выплачивать дивиденды имуществом, а не деньгами?
В АО дивиденды могут выплачиваться деньгами, а также иным имуществом, если это предусмотрено уставом. В ООО закон говорит о распределении части прибыли, которая обычно выражается в денежной форме, но устав может предусматривать иные способы получения дохода, однако прямая замена денег имуществом в законе об ООО менее детализирована и требует осторожности в формулировках.
Что делать, если чистые активы стали меньше уставного капитала после решения о выплате?
Если на дату фактической выплаты чистые активы ниже установленного порога, выплата производиться не должна. Решение остается в силе, но его исполнение приостанавливается до момента устранения нарушения (восстановления уровня чистых активов).